 热门栏目
自选股
数据中心
行情中心
资金流向
模拟来去
客户端
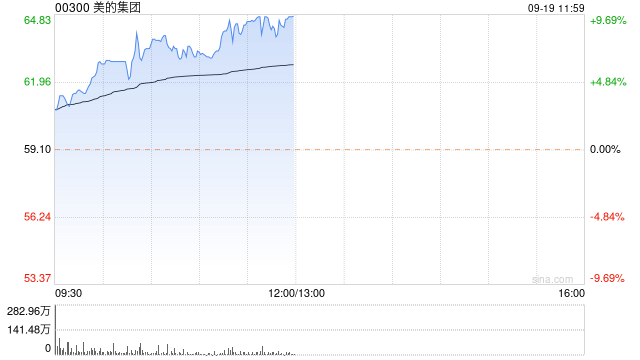
建银国际发布研报称,好意思的集团(00300)本年第三季事迹优于预期,国外及ToB业务强劲增长。受两项并购(中国东芝电梯、Arbonia
Climate)完成鼓励,抓续成为集团增长引擎。基于2026年14倍的市盈率,上调集团A股方针价4%,由85.6元东谈主民币升至88.7元东谈主民币。保管“跑赢大市”评级。该行估量,第四季跟着以旧换新战略影响消退,好意思的集团收入增速将有所放缓,但节制的促销策略与有用的本钱狂放,仍将确保其第四季盈利智力。
瞻望2026年,自有品牌(OBM)浸透抓续鼓励增长可见性进步。该即将好意思的集团今明两年盈测永诀上调3%/2%,以反应更优的收入增长及利润率施展。鉴于好意思的集团在ToB业务的先发上风及国外业务的广泛增长后劲,保管对其的正面见识。2025年前三季OBM收入同比增20%,占国外业务收入的45%,估量2026年该业务收入将增长约15%;业务线方面,在东谈主工智能援救的动力及机器东谈主科罚有推测打算期骗扩大,以及对先进制造、数据中心等高增长行业眷注度进步的鼓励下,ToB业务增速估量将高于ToC业务。
 海量资讯、精确解读,尽在新浪财经APP
职守剪辑:史丽君 开云(中国)Kaiyun·官方网站 - 登录入口